Investidor qualificado mira a margem do incorporador com aporte fracionado
Com Selic em 13,75% e FIIs de lado, coinvestimento em incorporação ganha espaço entre pessoas físicas, empresas e family offices
O corte da Selic para 13,75% ao ano, decidido pelo Copom (Comitê de Política Monetária) em 16 de setembro, foi o quinto consecutivo e não alterou o essencial para quem administra patrimônio: a renda fixa segue pagando juros elevados, e o mercado projeta a taxa nesse mesmo patamar até dezembro, com recuo para 12% apenas em 2027, segundo o boletim Focus. Nesse ambiente, uma parcela dos investidores qualificados tem buscado no mercado imobiliário algo diferente da cota de fundo listado ou da unidade comprada na planta: a participação direta na margem de quem incorpora.
A comparação com os fundos imobiliários ajuda a explicar o movimento. O IFIX, índice da B3 que reúne os FIIs mais negociados, fechou junho aos 3.830,59 pontos, com ganho de 1,46% no primeiro semestre, ante 11,12% no mesmo período de 2025, depois de renovar a máxima histórica em abril. No mesmo intervalo, os títulos isentos lastreados no setor ganharam tração. As LCIs somaram R$ 515,8 bilhões nas carteiras de pessoas físicas ao fim do primeiro semestre, alta de 13,7% sobre dezembro, e o segmento private ampliou em 10,9% sua posição no papel, de acordo com a Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais). O apetite pelo imobiliário continua lá. O que muda é a porta de entrada.
No coinvestimento em incorporação, o investidor sai da posição de comprador final e passa a atuar como parceiro de capital do incorporador, em geral por meio de uma SPE (Sociedade de Propósito Específico) ou de uma SCP (Sociedade em Conta de Participação) criada para o empreendimento. O retorno deixa de depender só da diferença entre o preço pago por uma unidade e o preço de revenda e passa a vir do resultado da incorporação como um todo, incluindo a margem que antes ficava inteira com o desenvolvedor do projeto.
O segundo elemento do desenho é o desembolso fracionado. O valor é comprometido na entrada, mas o aporte acontece em chamadas de capital que acompanham o cronograma físico-financeiro da obra. Com juros de dois dígitos, esse detalhe pesa na conta final, porque o dinheiro ainda não solicitado permanece aplicado na carteira do próprio investidor, rendendo em ativos de liquidez até a parcela seguinte. A operação passa a reunir três fontes de retorno simultâneas: a margem da incorporação, a valorização do ativo ao longo do ciclo construtivo e o rendimento do recurso que aguarda a vez de entrar na obra.
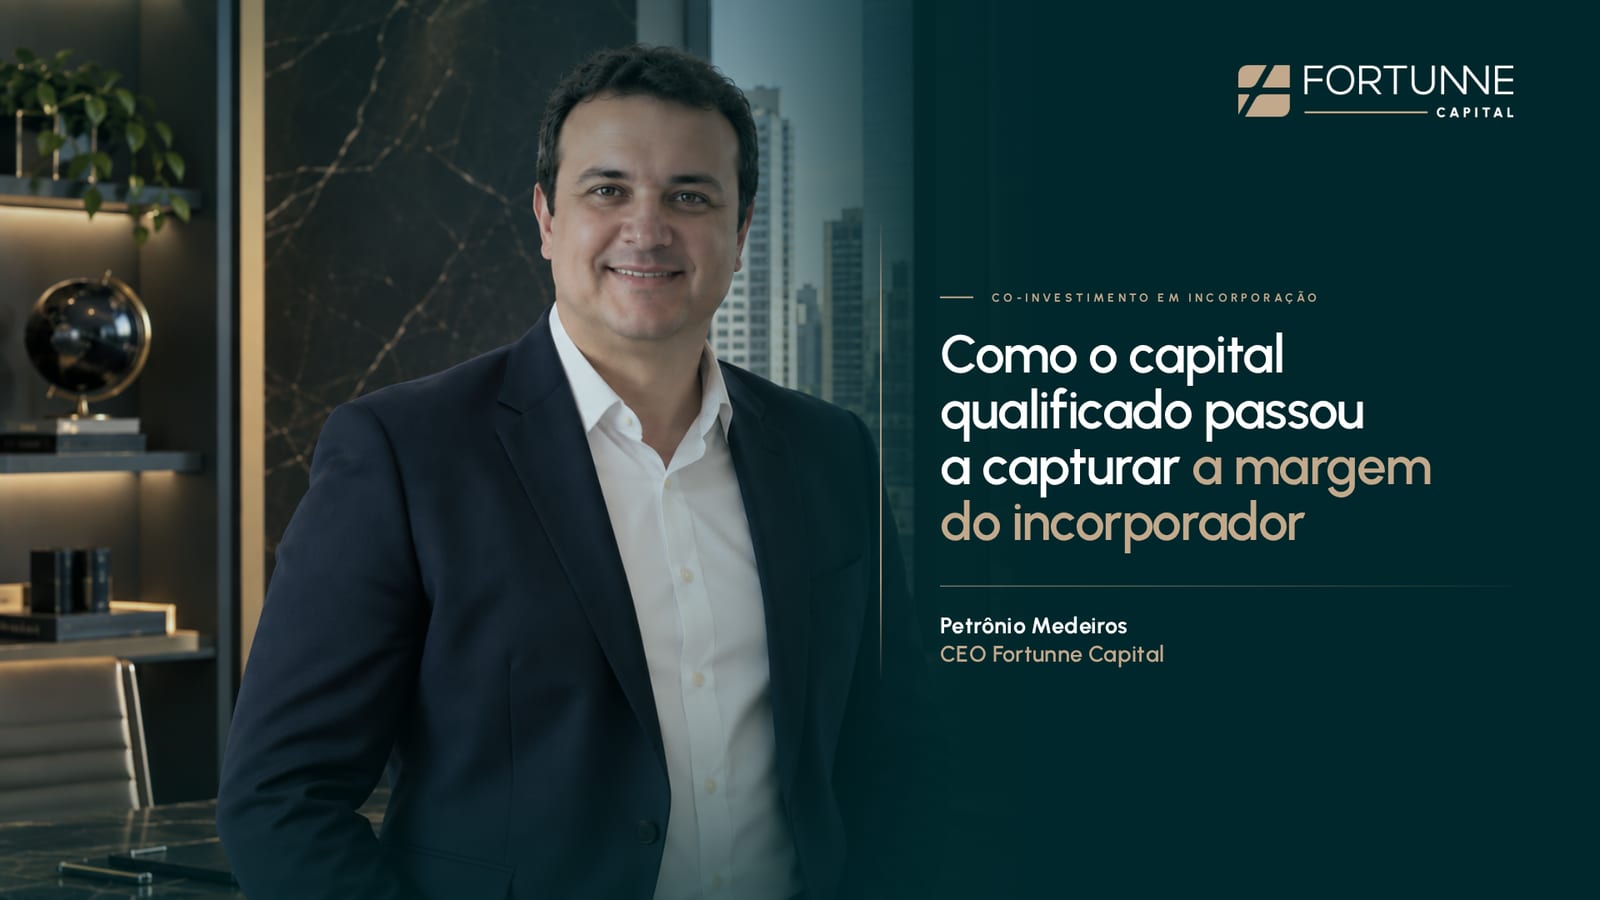
“O investidor compromete o valor, mas não precisa tirar tudo da carteira no dia da assinatura. Ele aporta conforme a obra anda, e o que ainda não foi chamado segue rendendo onde já estava. Com a Selic nesse nível, isso faz diferença no retorno total da operação”, afirma Petrônio Medeiros, CEO da Fortunne Capital, que estrutura e faz a curadoria desse tipo de operação.
Os números do setor dão sustentação à tese. Nos 12 meses encerrados em janeiro, os lançamentos imobiliários cresceram 19,3% em unidades, segundo os indicadores da Abrainc (Associação Brasileira de Incorporadoras Imobiliárias) elaborados com a Fipe (Fundação Instituto de Pesquisas Econômicas). No médio e alto padrão, a expansão foi de 11,1% em unidades, e o valor lançado pelo segmento avançou 27% em termos reais.
A valorização, porém, não se distribui de maneira uniforme, e é nesse ponto que a escolha da praça entra no cálculo. O Índice FipeZap de venda residencial avançou 3,44% de janeiro a agosto, pouco acima dos 3,02% do IPCA no período. Vitória chegou a 10,24% no ano, enquanto em São Paulo os preços anunciados tiveram alta de 3,63% nos 12 meses até agosto, abaixo da inflação. Do lado do custo, o INCC-M (Índice Nacional de Custo da Construção) da FGV registrou 6,40% entre agosto de 2025 e julho de 2026, pressão que precisa estar prevista no orçamento desde o estudo de viabilidade.
A Fortunne Capital atua nessa etapa como estruturadora e gestora das operações. O trabalho começa pela seleção de cidades e regiões com fundamentos de demanda, passa pela due diligence do incorporador parceiro e se estende à governança das chamadas de capital durante toda a obra. Ticket mínimo, prazo e formato jurídico variam conforme cada empreendimento.
“O modelo posiciona o investidor qualificado em oportunidades que, historicamente, ficavam restritas ao balanço dos próprios incorporadores ou a fundos de desenvolvimento de acesso institucional”, diz Medeiros.
A tese não substitui os FIIs de tijolo nem a renda fixa, que seguem com papel próprio na carteira. Ocupa outro espaço: o de quem aceita um prazo mais longo e o risco de execução de uma obra em troca de participar da geração de valor do empreendimento, sem assumir a operação direta. Para pessoas físicas qualificadas, empresas com caixa disponível e family offices, a combinação de juros altos por mais tempo com valorização concentrada em algumas praças tende a manter o coinvestimento em incorporação na agenda de alocação dos próximos ciclos. Mais informações no perfil da Fortunne Capital no LinkedIn.